Bitcoin is digitaal goud geworden, en dat is gelukt boven alle verwachtingen. Maar wie er echt mee probeert te betalen, merkt iets anders. Na jaren elke maand met sats afrekenen bij de kapper moesten we daar voor het eerst in drie, vier jaar gewoon pinnen. Het werkte simpelweg niet meer. Wat zegt dat over Bitcoin als betaalmiddel?
De kapper
Het begon zo mooi. Bij onze kapper betaalden we altijd in Bitcoin, via Lightning. Een kleine ondernemer die openstond voor iets nieuws, en een klant die er elke keer opnieuw voor koos. Zo hoort het te werken: Bitcoin gebruiken waar het kan, en zo laten zien dat het een echt alternatief is voor de bank en de pinautomaat.
Maar onder de oppervlakte rammelde het al een tijdje. De kapper gebruikte eerst Bitkassa, en Bitkassa moest stoppen. Niet omdat het product slecht was, maar door regelgeving waar het bedrijf niet aan kon en ook niet aan wilde voldoen. De kapper stapte over naar Blink, en daar wachtte direct de volgende drempel. [00:06]
De KYC-moeheid
Bij Blink moest opnieuw een KYC worden gedaan. Voor de kapper voelde dat als dubbel werk: twee maanden eerder had hij in zijn beleving al zijn identiteit moeten aantonen, en daar ging het weer. Je kunt het hem moeilijk kwalijk nemen. Voor een ondernemer die vooral haar wil knippen, is elke extra stap er één te veel.
En daar zit de kern. Wij waren eigenlijk de enige klant die met Bitcoin betaalde. Als je dan telkens opnieuw door formulieren, verificaties en nieuwe apps moet voor één klant, haak je af. Op de vraag of hij die wallet überhaupt nog had, kwam een eerlijk antwoord: daar had hij eigenlijk niet echt meer naar gekeken. [00:19]
Vergeten sats
Het ironische is dat die vergeten wallet waarschijnlijk best wat waard is. We zijn er inmiddels zo'n 25 keer geweest, een knipbeurt kost €50, dus er moet zo'n €1.000 aan Bitcoin op staan. Door de koersstijging kan dat zomaar €2.000 zijn geworden. Als spaarpot heeft Bitcoin voor deze kapper dus prima gewerkt, zonder dat hij er iets voor hoefde te doen.
Als betaalmiddel niet. Bij ons laatste bezoek was er geen manier meer om een Lightning invoice te maken. Het systeem was gewoon stuk, en dus pinden we, voor het eerst in jaren. [00:36]
De betonnen steen
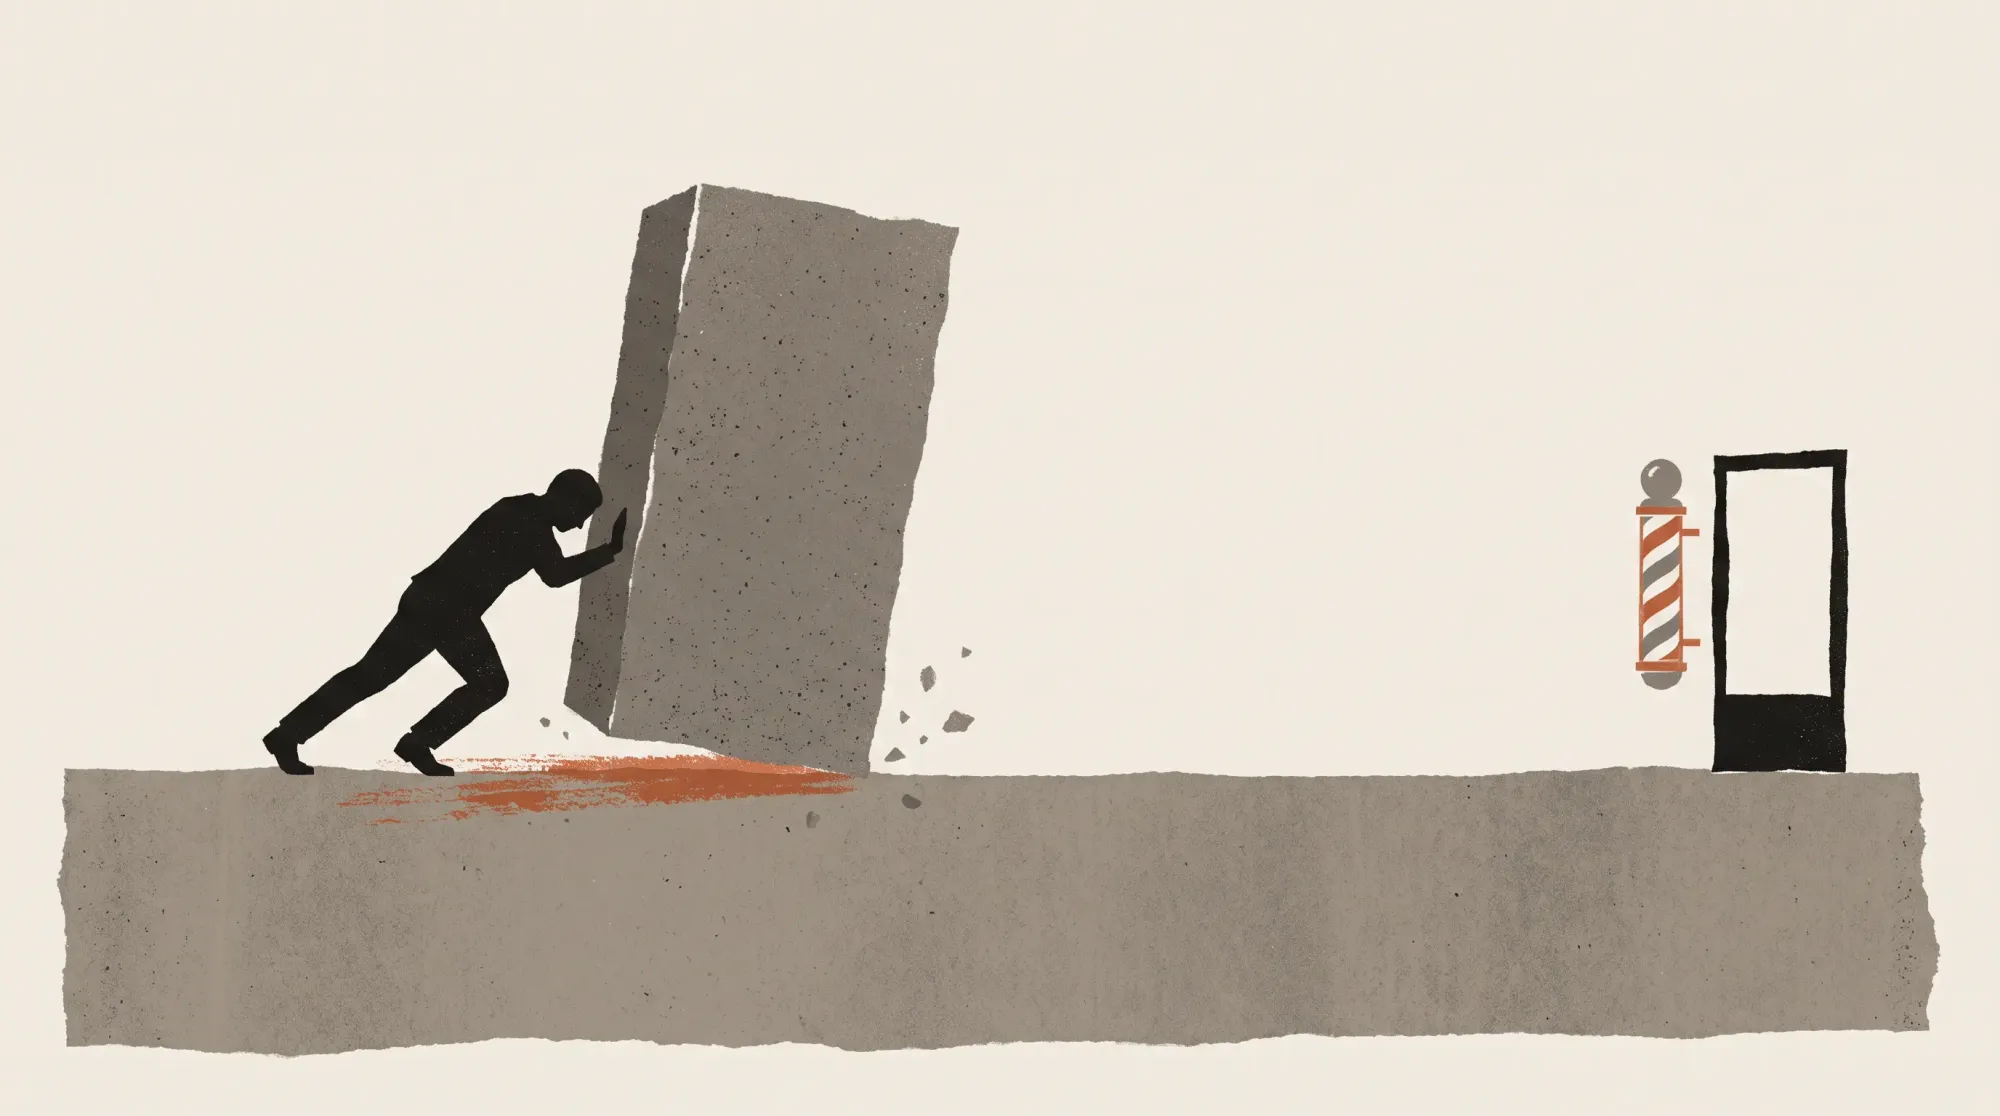
Zo voelt het in de praktijk. We hebben jarenlang hard geduwd om Bitcoin als betaalmiddel te laten slagen, bij ondernemers, bij vrienden, in de winkel om de hoek. Op een gegeven moment voelt dat als een betonnen steen over een betonnen vloer duwen. Je zet kracht, je komt een paar centimeter verder en vraagt je af: wat ben ik hier eigenlijk aan het doen?
Dat is geen klaagzang, maar een eerlijke observatie. Als zelfs een ondernemer die wil meewerken afhaakt door regelgeving, KYC en betaaldiensten die verdwijnen, dan ligt het probleem niet bij het enthousiasme van de gebruiker. Het ligt bij de infrastructuur eromheen. [00:57]
Digitaal goud, geen geld
De conclusie ligt voor het oprapen. Bitcoin is boven alle verwachtingen geslaagd als digitaal goud: een store of value die mensen steeds serieuzer nemen. Als betaalinfrastructuur en betaalmiddel valt het juist tegen, en als rekeneenheid nog meer.
Want eerlijk: wie rekent er in sats? Niemand prijst zijn knipbeurt in satoshi's. Er wordt gerekend in euro's en dollars, en Bitcoin is hooguit de manier waarop je dat bedrag overmaakt. Zolang dat zo is, blijft Bitcoin in het dagelijks leven een omweg en geen vanzelfsprekendheid. [01:11]
Wat nu?
Betekent dit dat Bitcoin als betaalmiddel kansloos is? Nee, maar wel dat we realistisch moeten zijn over de volgorde. Eerst wordt iets een waardeopslag, pas daarna misschien een ruilmiddel, en als allerlaatste een rekeneenheid. Bitcoin zit stevig in die eerste fase. Wie verwacht dat de kapper om de hoek binnenkort alles in sats rekent, wordt teleurgesteld.
Wij blijven sats gebruiken waar het kan. Maar we kijken er nuchterder naar dan een paar jaar geleden. De kracht van Bitcoin zit in vasthouden, niet in uitgeven. En misschien is dat precies wat die kapper zonder het te weten al heeft ontdekt.